Homepagina wordt geladen…
Meld je vandaag nog aan voor ons gratis platform. Geen abonnement, geen kostenGratis platform, geen abonnement
Meld je vandaag nog aan voor ons gratis platform. Geen abonnement, geen kostenGratis platform, geen abonnement
17 september 2026
Veel Nederlanders kopen jaarlijks een cadeaubon als cadeau voor een verjaardag, jubileum of feestdag. Maar hoe zit het eigenlijk met de btw op een cadeaubon? En als je als ondernemer een cadeaubon geeft aan een medewerker of zakenrelatie, is die dan zakelijk aftrekbaar?
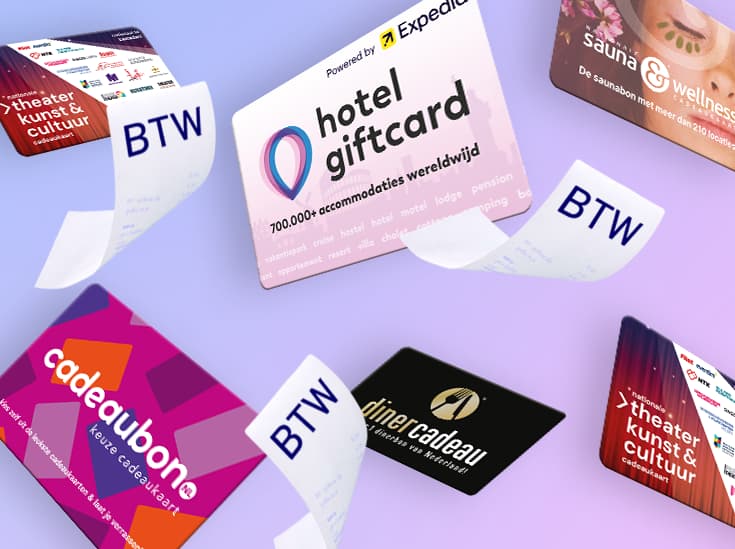
De regels zijn sinds 2019 veranderd en het antwoord hangt af van het type cadeaubon. Wij leggen uit hoe btw op cadeaubonnen werkt, welk btw-percentage van toepassing is én wanneer een cadeaubon fiscaal aftrekbaar is.
Ja, er zit btw op cadeaubonnen. Maar het moment waarop die btw wordt berekend en afgedragen, verschilt per type bon. Sinds 1 januari 2019 gelden er in Nederland nieuwe btw-regels voor vouchers en cadeaubonnen. Deze regels sluiten aan op Europese wetgeving en maken onderscheid tussen twee categorieën: de enkelvoudige cadeaubon en de meervoudige cadeaubon.
Dit onderscheid is bepalend voor het antwoord op de vraag of je bij aankoop al btw betaalt, of pas op het moment dat de bon wordt ingewisseld.
Voor de btw maakt het uit om welk type cadeaubon het gaat. Er wordt onderscheid gemaakt tussen enkelvoudige en meervoudige cadeaubonnen. Het belangrijkste verschil is wanneer de btw wordt berekend en afgedragen.
Een enkelvoudige cadeaubon is alleen inwisselbaar voor producten of diensten waarop hetzelfde btw-tarief van toepassing is. Omdat het btw-percentage vooraf vaststaat, wordt de btw direct bij de verkoop van de bon afgedragen.
Een voorbeeld is een bioscoopbon. Deze is uitsluitend te gebruiken voor bioscoopbezoek, waarop altijd 9% btw geldt. De verkoper van de bon draagt op het moment van verkoop dus direct 9% btw af.
In de praktijk is dit de uitzondering. Vrijwel elke cadeaukaart die je koopt, is een meervoudige cadeaubon, en geen enkele aanbieder in de markt wil dat anders.
Een meervoudige cadeaubon kan worden besteed bij verschillende winkels, restaurants of aanbieders. Omdat het btw-tarief vooraf niet vaststaat (de ontvanger kan de bon besteden aan producten met 9% of 21% btw), wordt er bij aankoop van de bon géén btw afgedragen.
De btw wordt pas berekend op het moment dat de bon wordt ingewisseld. De ondernemer bij wie de cadeaubon wordt besteed, draagt dan het juiste btw-percentage af.
Vrijwel elke cadeaubon die je in de winkel of online koopt, is een meervoudige cadeaubon. Denk aan de VVV Cadeaukaart, een cadeaukaart van een warenhuis of de Winkelcheque: die is te besteden bij winkels met uiteenlopende btw-tarieven, dus het percentage staat pas bij inwisseling vast.
Ook Diner Cadeau valt hieronder, en dat laat goed zien waar de grens ligt. Eten en drinken in de horeca vallen onder 9%, maar op alcohol geldt 21%. Omdat de ontvanger bij een restaurantbezoek aan beide tarieven kan besteden, staat het btw-tarief vooraf niet vast en is de bon meervoudig.
Dat betekent dat je bij de aankoop van een cadeaukaart in de praktijk geen btw betaalt. Op onze facturen staat daarom dat er bij aankoop geen btw wordt geheven; die wordt pas afgedragen op het moment dat de ontvanger de kaart inwisselt.
Verschil enkelvoudige en meervoudige cadeaubonnen kort samengevat:
| Enkelvoudige cadeaubon | Meervoudige cadeaubon | |
|---|---|---|
| Besteding | Producten/diensten met hetzelfde btw-tarief | Producten/diensten met verschillende btw-tarieven |
| Btw-tarief vooraf bekend | Ja | Nee |
| Moment van btw-afdracht | Bij verkoop van de cadeaubon | Bij inwisseling van de cadeaubon |
| Wie draagt btw af? | Verkoper van de cadeaubon | Ondernemer waar de bon wordt ingewisseld |
| Voorbeeld | Bioscoopbon | VVV Cadeaukaart, Winkelcheque, Diner Cadeau |
Het btw-percentage op een cadeaubon hangt af van wat ermee wordt gekocht. In Nederland gelden twee btw-tarieven:
Bij een enkelvoudige cadeaubon is het btw-percentage vooraf bekend en wordt het direct bij aankoop afgedragen. Bij een meervoudige cadeaubon wordt het btw-percentage pas vastgesteld bij inwisseling, omdat de koper op dat moment pas kiest wat hij of zij koopt.
Koop je een Diner Cadeau voor een restaurantbezoek? Dan hangt het percentage af van wat de ontvanger besteedt: 9% op eten en niet-alcoholische drank, 21% op alcohol. Het restaurant draagt bij inwisseling het juiste tarief af.
Veel ondernemers geven cadeaubonnen aan personeel of zakenrelaties als blijk van waardering. De vraag is dan: mag je die kosten aftrekken? Het antwoord is ja, maar de regels verschillen voor medewerkers en zakenrelaties.
Geef je als werkgever een cadeaubon aan een medewerker, bijvoorbeeld als verjaardagscadeau, kerstgeschenk of jubileumattentie? Dan valt dit onder de werkkostenregeling (WKR). Binnen deze regeling mag je als werkgever een percentage van de totale loonsom gebruiken voor onbelaste vergoedingen en verstrekkingen. Dit wordt de vrije ruimte genoemd.
In 2025 en 2026 bedraagt de vrije ruimte 2% van de fiscale loonsom tot € 400.000 en 1,18% over het meerdere. Zolang de cadeaubon binnen deze vrije ruimte valt, is deze volledig onbelast voor de medewerker. Overschrijd je de vrije ruimte, dan betaal je als werkgever 80% eindheffing over het bedrag dat boven de grens uitkomt.
Belangrijk om te weten: de cadeaubon mag niet inwisselbaar zijn voor contant geld. Contante waardebonnen of prepaid creditcards worden door de Belastingdienst gezien als loon en zijn dus altijd belast.
Geef je een cadeaubon aan een klant, leverancier of andere zakenrelatie? Dan valt dit onder representatiekosten. De fiscale regels zijn als volgt:
De kosten zijn aftrekbaar tot maximaal € 227 (exclusief btw) per relatie per jaar.
De btw op het geschenk is aftrekbaar, mits het totaalbedrag onder de grens van € 227 per relatie per jaar blijft.
Het geschenk moet een zakelijk doel hebben en mag geen persoonlijk karakter hebben.
Geef je meerdere cadeaus aan dezelfde relatie in één jaar, dan tellen de bedragen bij elkaar op.
Overschrijd je de grens van € 227? Dan is het volledige bedrag niet meer aftrekbaar en moet je eventueel eerder afgetrokken btw terugbetalen volgens de BUA-regels (Besluit Uitsluiting Aftrek).
Een cadeaubon is voor zowel werkgevers als werknemers een fiscaal gunstige keuze. In tegenstelling tot een geldbedrag wordt een cadeaubon niet als loon belast, zolang deze binnen de vrije ruimte van de WKR valt en niet inwisselbaar is voor contant geld. Hierdoor ontvangt de medewerker de volledige waarde van het cadeau netto, zonder dat de werkgeverslasten stijgen.
Voor ondernemers die hun vrije ruimte aan het einde van het jaar nog niet volledig hebben benut, zijn cadeaubonnen bovendien een slimme manier om het resterende WKR-budget optimaal in te zetten.
Fiscaal
Zelf aan de slag
Maak gratis een account aan en bekijk het volledige aanbod in het portaal.